2023年机床工具行业经济运行情况与机床功能部件发展分析
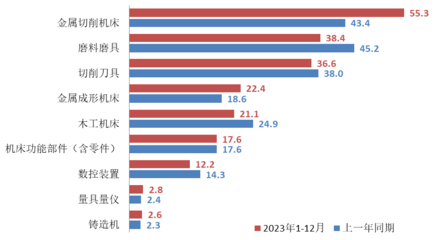
2023年,机床工具行业在全球经济复苏乏力和国内制造业转型升级的背景下,整体呈现承压前行、稳中有进的态势。行业营业收入虽有小幅波动,但利润结构持续优化,出口韧性较强,尤其在新能源、航空航天等下游需求的带动下,中高端机床及关键功能部件成为结构性亮点。以下从行业整体运行和机床功能部件两个维度展开分析。
一、2023年机床工具行业整体经济运行情况
1. 营收与利润:增速前低后高,盈利分化明显
据中国机床工具工业协会统计,2023年行业营业收入同比基本持平,约1.1万亿元,其中一季度受春节及需求滞后影响同比下滑,二季度后逐季回升。利润总额同比下降约5%,但降幅较2022年收窄。值得注意的是,行业亏损面仍达30%左右,主要集中在中低端磨具、普通机床等领域,而高档数控机床、精密功能部件企业盈利水平相对稳定,部分龙头利润增长超过10%。
2. 进出口:出口量增价升,进口替代加速
2023年机床工具行业出口额同比增长约6%,其中金属切削机床出口量增长8%,出口均价提升4%,反映出产品结构向中高端迁移。进口额同比下降约4%,尤其数控卧式车床、加工中心等进口量减少,表明国产替代在中端领域取得实质进展。贸易顺差进一步扩大。
3. 下游需求:新能源与航空航天是主要引擎
传统汽车、工程机械等领域需求疲软,但新能源汽车(一体化压铸、电机壳体加工)、航空航天(叶片、结构件)、3C电子(精密结构件)以及风电(大型轴承、齿轮箱)成为拉动行业增长的核心力量。这些领域对高刚性、高精度、复合化机床的需求快速上升,带动了相应功能部件的技术迭代。
4. 政策环境:专项支持与标准引领
国家层面延续了“高档数控机床与基础制造装备”科技重大专项的接续政策,多省市出台机床装备首台套保险补偿、增值税加计抵减等细则。“机床功能部件”被列入首批产业基础创新发展目录,明确了系统化攻关方向。
二、机床功能部件分领域运行情况
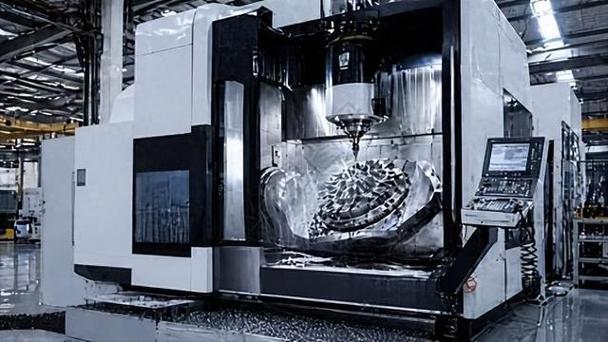
机床功能部件主要包括数控系统、主轴单元、滚珠丝杠、直线导轨、刀库及转台、测量反馈元件等。2023年,功能部件市场规模约1800亿元,同比增长2%左右,但各细分领域差异显著。
1. 数控系统:国产化率缓慢提升,高端仍依赖进口
2023年国产数控系统在标准型数控机床领域配套率超过40%,较上年提高3个百分点。华中数控、广州数控等企业在五轴联动、多通道控制方面取得技术突破。但高档数控系统(如用于五轴加工中心、高精度磨床)仍有80%以上依赖发那科、西门子、海德汉等外资品牌,尤其伺服驱动和编码器环节差距明显。受国际供应链波动影响,部分军工、航空航天企业开始加速国产验证,预计未来三年高档系统国产化率有望提升至15%。
2. 主轴单元:电主轴需求旺盛,高速精密主轴进步较快
主轴是机床的核心功能部件,占整机成本的15%-25%。2023年电主轴市场受益于雕铣机、加工中心和磨床升级,需求量同比增长7%。国产电主轴在转速30000rpm以下、精度0.5μm以内的产品已实现批量应用,但转速60000rpm以上的高刚性、高精度电主轴仍以瑞士、德国、日本进口为主。国产主轴在轴承预紧、冷却结构、动平衡工艺上与国外存在5-8年的技术差距。值得关注的是,昊志机电、速锋科技等企业在扭矩电机和永磁同步电主轴领域推出新品,开始进入中高端市场。
3. 滚珠丝杠与直线导轨:中低端产能过剩,高端替代空间大
这两类滚动功能部件国产化率相对较高,2023年中低端市场国产占比超过60%,但存在低价竞争、利润微薄问题。在精密级(C3级以上)、高速高刚性、长寿命领域,日本THK、NSK,台湾上银、银泰等仍占据主导,国产产品寿命和精度保持性约有30%的差距。南京工艺、汉江机床、山东博特等企业在P1级丝杠和重载导轨上取得进展,已用于部分数控机床和自动化产线。受下游锂电、光伏设备拉动,2023年国产滚珠丝杠产量增长15%以上。
4. 刀库与转台:国产化技术基本成熟,高端数控转台仍为瓶颈
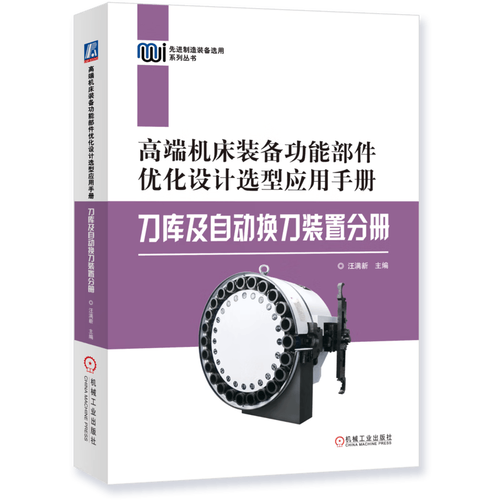
刀库(圆盘式、斗笠式、链式)国产化率超过80%,但高速、大容量、高可靠性刀库仍需改进。数控转台(尤其是力矩电机直驱转台)是五轴机床的关键部件,国产产品在定位精度(±5″)、重复精度(±2″)、刚性以及动态响应方面与德国、日本产品有明显差距。2023年国产力矩转台开始批量应用于中端五轴机床,但高端双轴转台大部分依然进口。专业企业如烟台环球、钮威传动、秦川机床的转台业务有所增长。
5. 测量反馈元件:光栅尺和编码器国产化任重道远
光栅尺和旋转编码器相当于机床的“眼睛”,海德汉、雷尼绍、法格等进口品牌占据95%以上的高精度市场。国产广联、信和、禹衡光学等开发了1μm以下分辨率的产品,但在抗污染、抗振动、长期稳定性上尚未完全过关,仅用于经济型机床。2023年受军工国产化要求推动,部分企业获得了小批量订单。
6. 其他功能部件:发展平稳但短板犹存
高速主轴轴承、精密锁紧螺母、联轴器、防护罩等配套件市场相对分散。轴承领域依然是天启、洛轴、人本等高端品种不足;直线电机、力矩电机进展较快,有望部分替代丝杠和蜗轮蜗杆。整体看,功能部件的共性问题是材料、热处理、精密加工和检测装备的不足。
三、存在的主要问题
- 结构性失衡:中低端功能部件产能过剩,高端产品自给率不足10%
- 研发投入不足:功能部件企业平均研发强度4%左右,远低于国际巨头(10%以上)
- 产业链协同弱:整机企业对国产部件验证积极性不够,使用失败的隐性成本高
- 人才短缺:精密装配、测试、工艺控制领域技师和工程师严重缺乏
四、2024年展望与建议
预计2024年机床工具行业将温和增长2%-4%,功能部件随中高端机床需求提升有望达到5%-8%的增长。政策层面应继续推进“功能部件强基工程”,重点支持数控系统、精密丝杠导轨、电主轴、编码器等方向;建立整机与部件协同创新平台;完善首台套、首批次保险补偿机制。企业层面应专注细分领域持续投入,跳出低价竞争陷阱,在精细化、稳定性和服务上构筑核心竞争力。
2023年机床功能部件表现分化、喜忧参半。真正实现高质量发展的关键在于,能否在10余个核心功能部件短板领域形成系统性突破。随着制造强国战略向纵深推进,功能部件正从小切口走向主战场,其发展质量直接决定了中国机床工业能否爬出中低端陷阱,在全球价值链中占据更有利位置。
如若转载,请注明出处:http://www.shxiangtai.com/product/59.html
更新时间:2026-10-11 08:19:48